


DANA Indonesia Digital Wallet
4,72.31M Arvustused
Rakenduse andmed
- Versioon
- 2.128.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000 000+
- Arendaja
- PT Espay Debit Indonesia Koe
- Kategooriad
- Finants
- Platvorm
- Android, iOS
Ekraanipildid
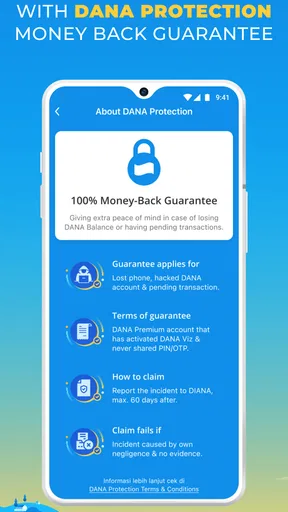
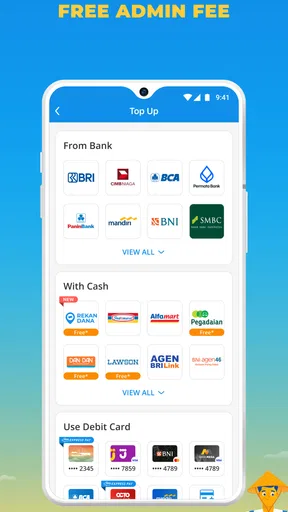
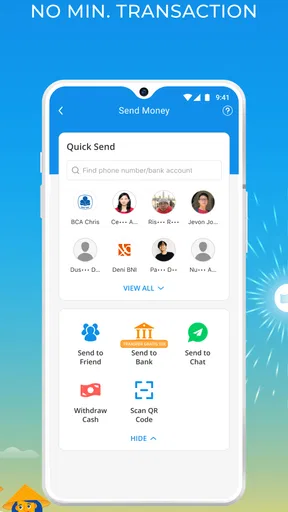
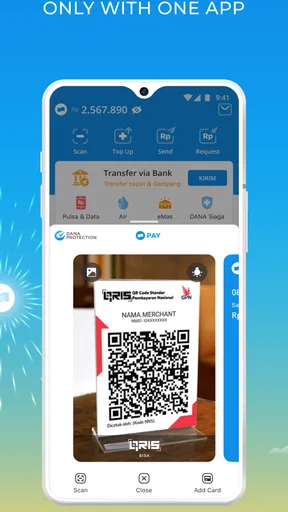
 Analüüsis AppCompare
Kui oled kunagi otsinud viisi, kuidas oma finantselu lihtsustada, siis oled tõenäoliselt kuulnud DANA Indoneesia digitaalsest rahakotist. Kogu selle mugavuse ja mitmekülgsuse tõttu on see rakendus tõusnud üheks populaarseimaks valikuks. Aga kas see tõesti väärib kogu seda tähelepanu? Las ma viin sind väikesele avastusretkele.
Esimese nädala mugavus ja esimesed harjumused
Digirahakoti väärtus selgub kõige kiiremini siis, kui selle abil saab mõne tavalise toimingu ära teha ilma, et peaks eri makseviise otsima. DANA on tasuta finantsrakendus, mille arendaja on PT Espay Debit Indonesia Koe. Selle mõte on koondada igapäevased maksed ja raha liigutamine telefoni, nii et esimesed kasutuskorrad võivad tunduda eriti sujuvad. Tasuta allalaadimine ei tähenda siiski, et iga võimalik tehing oleks tingimata tasuta; enne kinnitamist tasub alati vaadata konkreetse makse tingimusi.
Kui seadistad rakendust esimest korda, mõtle juba alguses läbi, milleks sa seda päriselt kasutama hakkad. Kas soovid peamiselt saata raha lähedastele, tasuda arveid või teha oste? Kui valid ühe-kaks korduvat ülesannet, saad kiiremini aru, kas rakendus sobib sinu rutiiniga. Kõigi võimaluste korraga proovimine võib muuta rahakoti alguses põnevaks, kuid see ei näita veel, kas see jääb igapäevaseks tööriistaks.
Rakenduse kasutamise mõistlik algus on teha väike proovitehing või vaadata tehingu eelvaade hoolikalt läbi. Kontrolli saajat, summat ja makse eesmärki enne kinnitamist. See on eriti kasulik siis, kui kannad raha inimesele, kelle kontakt on telefonis salvestatud mitme sarnase nimega, või teed makset olukorras, kus sul on kiire. Digirahakoti kiirus on mugav, kuid sama kiirus tähendab, et eksimust ei tasu jätta viimasele ekraanile avastamiseks.
Mida DANA pakub?
Esimese asjana, kui DANA avad, tervitab sind puhas ja intuitiivne kasutajaliides. See on nagu su isiklik finantsassistent, kes ei ole kunagi väsinud ega pahur. App on selgelt jaotatud erinevatesse sektsioonidesse, mida on lihtne navigeerida. Kasulikud funktsioonid nagu raha saatmine, arvetemaksmine ja isegi poodlemine on vaid paari kliki kaugusel.
Üks asi, mis mulle kohe silma jäi, on DANA lihtsus. Sa ei pea olema tehnikaekspert, et seda kasutada. Kõik funktsioonid on loogiliselt paigutatud, ja kui sa oled kunagi mõne muu rahakotirakenduse kasutanud, siis tunned end siin täiesti koduselt.
Raha saatmine ja vastuvõtmine
Kui mõelda rahakotirakenduse peale, siis ilmselt on esimene asi, mis pähe tuleb, raha ülekandmine sõpradele ja pereliikmetele. DANA teeb selle protsessi imelihtsaks. Vaja on vaid saaja telefoninumbrit ja mõne sekundiga on raha teisel pool. Lisaks on sul võimalik jälgida oma tehingu ajalugu, mis on eriti kasulik, kui oled nagu mina ja kipud unustama, kellele sa viimati raha saatsid.
Tasub enne valimist lugeda

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada

VLC Androidis: vabadus jääb, seadistamist tuleb juurde

Hill Climb Racing täidab lühikesed pausid, kuid ei püsi kaua värske

Woodturning pakub telefonimüras lühikest ja rahulikku pausi

Miks Reddit tõmbab kasutajad endiselt tagasi
Minu jaoks on tehinguajaloo praktiline väärtus suurem kui pelk meenutus. Kui jagate sõpradega ühist kulu, näiteks söögi või sõidu eest, saad hiljem kontrollida, kas ülekanne sai tehtud ja millal see toimus. Soovitan panna maksele kohe selge eesmärk, kui rakendus seda võimaldab, või vähemalt kontrollida tehingu üksikasju enne, kui eeldad, et kõik on korras. Nii on vähem segadust, kui samal päeval liigub mitu sarnast summat.
Telefoninumbri abil maksmine on kiire, kuid see eeldab, et adressaadi kontaktandmed on õiged ja ajakohased. Enne kinnitamist tasub kontrollida, kas kuvatud saaja vastab sellele inimesele, kellele kavatsesid raha saata. See lihtne harjumus on üks olulisemaid viise, kuidas vältida kiire maksega kaasnevat hooletusviga. Kui tehingu saaja või summa tundub vale, ära kinnita seda pelgalt seetõttu, et oled juba alustanud.
Arvete maksmine
Mulle meeldib, kui kõik mu maksed saab teha ühest kohast. DANA võimaldab maksta erinevaid arveid, olgu need siis kommunaalteenuste, mobiiltelefoni või isegi interneti jaoks. Ja parim osa? Saad kõik need maksed automatiseerida, nii et sa ei pea muretsema hilinemistasude pärast.
Arvete koondamine ühte rakendusse aitab eriti siis, kui majapidamises on mitu eri makset, mille tähtajad ei lange kokku. Selle asemel, et otsida igaks arveks eraldi rakendust või veebilehte, saad harjumuse kujundada ühest kontrollpunktist. Mina vaataksin siiski regulaarselt üle, millised maksed on tulemas ja kas automaatne tasumine on konkreetse arve puhul tegelikult seadistatud. Automaatika vähendab meelespidamise koormust, kuid ei asenda kontojäägi jälgimist ega arve andmete kontrolli.
Kui mõni arve muutub või teenus lõpeb, tasub seotud maksekorraldus üle vaadata, mitte eeldada, et vana seadistus sobib endiselt. See on hea väike igakuine hooldusrutiin: kontrolli tasutud arveid, vaata üle järgmised maksed ning veendu, et vajalik summa on rahakotis olemas. Nii aitab rakendus rutiini lihtsustada, mitte ei muutu vaikimisi töötavaks süsteemiks, mille üle kaob kontroll.
Poodlemine ja pakkumised
Kes ei armastaks häid pakkumisi? DANA on teinud koostööd mitmete poodide ja teenusepakkujatega, pakkudes kasutajatele eksklusiivseid allahindlusi ja pakkumisi. See on nagu allahindluste džungel, ja mulle meeldib kaotada end sinna aeg-ajalt, et leida midagi eriti head.
Pakkumine on päriselt kasulik siis, kui see sobib ostuga, mille oleksid niikuinii teinud. Mina suhtuksin allahindlustesse kui lisavõimalusse, mitte põhjuseks midagi osta. Enne ostmist kontrolli, kas soodustus kehtib just sinu valitud tootele või teenusele ning kas selle kasutamise tingimused sobivad. Nii ei muutu pakkumiste sirvimine märkamatult kulutamise ajendiks.
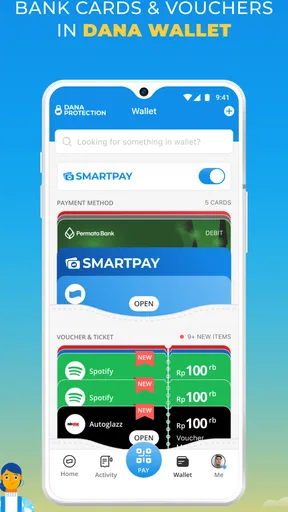
Samuti on olemas võimalus osta kinkekaarte ja kasutada neid erinevates kohtades. See on ideaalne, kui otsid kiiret ja lihtsat kingitust sõbrale või pereliikmele.
Kinkekaart võib olla mugav ka siis, kui tahad kingituse valiku jätta saajale, kuid enne ostu kontrolli kindlasti, kas kaart sobib tema vajadustega ja kus seda kasutada saab. Digitaalne ost on kiire, ent vale valik võib olla ebamugavam kui tavaline paberkaart. Kui ostad selle viimasel hetkel, vaata saaja andmed ja kaardi tingimused rahulikult üle; kiirustamine on just see hetk, mil väike tähelepanematus kõige tõenäolisemalt juhtub.
Kasutajakogemus ja turvalisus
Mida rohkem ma DANA-t kasutan, seda enam hindan selle rakenduse turvalisust. Kõik tehingud on krüpteeritud ja rakendus kasutab mitmeastmelist autentimist. See tähendab, et sinu andmed on kaitstud ja sa saad rahuliku südamega oma finantsasju ajada.
Turvameetmed annavad kindlust, kuid minu meelest ei tohiks need muuta kasutajat hooletuks. Hoia telefoni lukustus aktiivsena, ära jaga kinnitamiseks vajalikke andmeid teistega ja kontrolli enne raha saatmist saajat. Kui telefon pole parajasti sinu käes, ära jäta rahakotti avatuna. Need on tavalised ettevaatusabinõud, kuid raharakenduse puhul on need sama tähtsad kui rakenduse enda kaitsekihid.
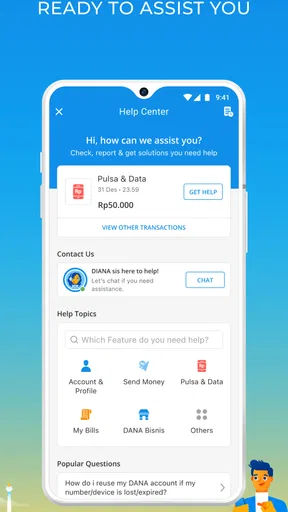
Kasutajakogemus on sujuv ja probleemideta. Olen kasutanud DANA-t nii Android kui iOS seadmetel ja mõlemal platvormil on see töötanud laitmatult. Oluline on ka see, et klienditugi on kiire ja abivalmis, kui peaks tekkima küsimusi või probleeme.
Rakenduse tehnilised nõuded on Androidi puhul tagasihoidlikud: see töötab alates versioonist 5.1. Praegune versioon on 2.128.0 ning rakendus ilmus 7. mail 2019. Need asjaolud aitavad hinnata, kas see sobib sinu seadmega, kuid enne kasutamist tasub kontrollida, et telefonis oleks piisavalt vaba ruumi ja et rakendus oleks ajakohane. Uuendamine on eriti mõistlik finantsrakenduse puhul, sest vanema versiooni kasutamine võib tähendada, et sul pole kõige värskemat kasutuskogemust.
Igapäevane kasutus ja alternatiivide võrdlus
Kujutle tavalist päeva: hommikul saad sõbralt sõnumi, et tema tasus ühise tellimuse eest, ja saadad talle oma osa. Hiljem märkad, et mobiiliteenuse arve vajab tasumist, ning teed selle samas rahakotis. Õhtul kontrollid tehinguajalugu, et veenduda, et mõlemad toimingud said tehtud. Sellise mustri puhul on DANA kasulik just seetõttu, et raha saatmine ja arved ei nõua mitme eri koha vahel liikumist.
Kui aga kasutad rahaasjade korraldamiseks peamiselt panga enda rakendust, tasub küsida, kas eraldi rahakott lisab sinu rutiini midagi päriselt uut. Pangaäpp võib olla parem valik siis, kui soovid hoida kogu oma arvelduse ühes kohas või eelistad oma panga tavapärast töövoogu. DANA sobib paremini inimesele, kelle igapäevased maksed ja raha saatmine toimivad selle rahakoti kaudu mugavalt ning kellel on vaja kiiret ligipääsu just nendele tegevustele.
Võrreldes sularahaga on digirahakoti eelis see, et tehingutest jääb elektrooniline jälg, mida saab hiljem kontrollida. Sularaha võib samas olla parem valik olukorras, kus telefon pole käepärast või digimakse ei sobi. Kaardimakse on paljudes olukordades harjumuspärane ja vahetu alternatiiv, mistõttu pole põhjust kõiki makseid ühte rakendusse üle viia. Mina kasutaksin DANA-t valikulise tööriistana, mitte ainsa viisina raha liigutamiseks.
Oluline praktiline küsimus on, kas sinu igapäevased saajad ja maksekohad seda rahakotti kasutavad. Rakenduse kasu sõltub palju sellest, kas inimene, kellele raha saadad, või arve, mida maksad, sobib sinu kasutusviisiga. Kui sinu lähedased kasutavad teistsugust makseviisi või eelistavad pangast panka ülekandeid, võib DANA lisada ühe sammu, mitte seda ära võtta. Enne kui muudad selle oma põhiliseks rahakotiks, tasub proovida paari tegelikku korduvat toimingut.
Kuu kaupa väärtus ja hoolduskoormus
Esimese nädala uudsus kaob igal raharakendusel kiiresti. Minu jaoks teenib DANA pikaajalise koha telefonis välja siis, kui see aitab korduvalt sama tüüpi toiminguid teha ilma lisasegaduseta. Raha saatmine tuttavale, arvete tasumine ja vajadusel kinkekaardi ostmine on eri põhjused rakenduse juurde naasta; kui kasutad neist ainult üht harva, võib eraldi rahakott tunduda üleliigne.
Rakenduse hooldamine ei pea olema keeruline, aga finantsrakendust ei tasu päris hooletusse jätta. Hoia rakendus ajakohasena, kontrolli aeg-ajalt tehinguajalugu ja vaata üle maksete seadistused, eriti kui sinu arved või ostuharjumused muutuvad. Kui telefon vahetub, veendu enne vana seadme kasutusest eemaldamist, et saad uues seadmes oma kontole turvaliselt ligi. Need väikesed kontrollid aitavad vältida ebameeldivat üllatust just siis, kui on vaja kiiresti maksta.
Minu jaoks oleks hea kuurutiin lihtne: korra kuus vaatan üle, kas kõik oodatud maksed on tehtud, kas mõni korduv arve vajab muutmist ja kas tehinguajaloos on midagi, mida ma ei tunne ära. See pole põhjus iga päev rakenduses käia. Pigem aitab mõõdukas ülevaatus hoida rahakoti kasulikuna ilma, et sellest saaks veel üks pidevat tähelepanu nõudev ülesanne.
Kellele see sobib ja millal võib väsitada
DANA sobib kõige paremini inimesele, kes teeb regulaarselt digitaalseid makseid, saadab raha teistele ja tahab neid toiminguid ühest rakendusest alustada. Samuti võib see olla mugav neile, kellele meeldib tehinguajalugu kasutada väikeste kulude meenutamiseks. Kui rakendus vähendab sinu jaoks igapäevast hõõrdumist, on põhjust seda alles hoida ka pärast esialgse uudishimu kadumist.
See ei pruugi olla õige valik inimesele, kes eelistab kõiki rahaasju ajada ainult oma panga kaudu, ei soovi telefonis eraldi finantsrakendust või teeb digitehinguid harva. Samuti tasub seda vältida ainsa maksevõimalusena, kui sul on vaja alternatiivi juhuks, kui telefon on tühi, võrguga tekib probleem või makse saaja ei kasuta sama töövoogu. Rahakoti mugavus ei tähenda, et sularaha ja pangakaart oleksid kasutud.
Üks võimalik väsimuse allikas on pakkumiste sirvimine. Kui avad rakenduse ainult selleks, et vaadata allahindlusi, võib see tähelepanu ostudele suunata ka siis, kui sul polnud midagi vaja. Teine on liigne lootmine automaatsetele maksetele: mugavus muutub riskiks, kui kasutaja ei kontrolli enam, mida ja millal tasutakse. Mina hoiaksin rahakotti praktilise tööriistana ning jätaksin pakkumiste vaatamise juhuslikuks, mitte igapäevaseks harjumuseks.
Kui tekib küsimus, kas rakendus sobib ka juhukasutajale, siis minu vastus sõltub sellest, kas sul leidub vähemalt üks korduv ülesanne. Üksainus igakuine arve võib olla piisav põhjus, kui selle tasumine muutub lihtsamaks ja sa mäletad seadistust kontrollida. Kui avad rakenduse vaid mõne kuu tagant ühe juhusliku makse jaoks, võib sinu panga rakendus või tavapärane kaardimakse olla praktilisem.
Pikaajaline hinnang
Rakendus on tasuta ning selle sisu vanusepiirang on PEGI 3. Selle populaarsus on samuti märkimisväärne: keskmine hinnang on 4,7, hääli on antud umbes kümme miljonit ning arvustusi on ligikaudu 2,3 miljonit. Paigaldusi on üle saja miljoni. Need arvud näitavad laialdast kasutust, kuid minu otsus ei põhine ainult populaarsusel; olulisem on see, kas rakendus sobib sinu maksete ja harjumustega.
Lõppkokkuvõttes on DANA Indoneesia digitaalne rahakott suurepärane abimees kõigile, kes soovivad oma finantsasjad korraldada mugavalt ja turvaliselt. Selle funktsioonide rohkus ja kasutajasõbralikkus teevad selle rakenduse kasutamise tõeliselt nauditavaks. Nii et kui otsid uut viisi oma raha haldamiseks, anna DANA-le võimalus. Võib-olla on see just see, mida vajad, et oma elu natuke lihtsamaks muuta.
Minu soovitus oleks alustada tagasihoidlikult: vali üks päriselt korduv ülesanne, kasuta rakendust selleks mõnda aega ja vaata, kas see vähendab sinu igapäevast vaeva. Kui avastad, et tehingute kontrollimine ja arvete tasumine muutuvad lihtsamaks, on DANA-l hea põhjus telefonis püsida. Kui pead aga samu toiminguid tegema niikuinii mujal või rakenduse kasutamine lisab samme, pole kohustust seda alles hoida. Hea rahakott ei pea tegema kõike; ta peab tegema sinu jaoks vajaliku asja mugavamaks.
Plussid
- Kasutajasõbralik liides
- lihtne navigeerida.
- Kiired ja turvalised maksed igapäevakulutuste jaoks.
- Laialdased partnerlussuhted soodustuste saamiseks.
- Mitmed maksevõimalused
- sealhulgas arved ja e-pood.
- Tasuta rahaülekanded teistele DANA kasutajatele.
Miinused
- Piiratud saadavus väljaspool Indoneesiat.
- Mõned funktsioonid nõuavad internetiühendust.
- Võib kohata viivitusi tipptundidel.
- Pole saadaval teatud vanematel seadmetel.
- Kasutajatugi võib olla aeglane vastama.
Korduma kippuvad küsimused: DANA Indonesia Digital Wallet
Mis on DANA ja kuidas see töötab?
DANA on Indoneesia digitaalne rahakott, mis võimaldab kasutajatel teha makseid, ülekandeid ja hallata oma rahalisi tehinguid mugavalt nutitelefonist. Selle kasutamiseks peate rakenduse alla laadima, registreeruma ja siduma oma pangakonto või krediitkaardiga. Rakendus pakub turvalisi ja kiireid tehinguid, muutes igapäevased maksed lihtsaks.
Kas DANA kasutamine on turvaline?
Jah, DANA paneb suurt rõhku kasutajate turvalisusele. Rakendus kasutab kõrgetasemelisi krüptimisstandardeid ning kahetasemelist autentimist, et kaitsta kasutajate andmeid ja tehinguid. Samuti on kasutajatel võimalus seada paroolid ja sõrmejälje tuvastus, et lisada veel üks turvakiht.
Kas DANA kasutamine maksab midagi?
DANA rakenduse allalaadimine ja kasutamine on tasuta. Siiski võivad mõned teenused, nagu teatud ülekanded või teenustasud, rakenduda sõltuvalt tehingu tüübist või summast. Täpsemate tasude kohta saab teavet DANA ametlikust veebisaidilt või rakendusest ennast.
Millised funktsioonid DANA pakub?
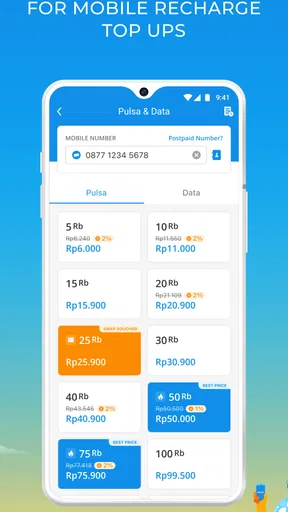
DANA pakub mitmeid funktsioone, sealhulgas mobiilimaksed, arve tasumine, rahaülekanded, e-kaubanduse maksed ja kinkekaartide ostmine. Lisaks saab rakenduse kaudu hallata erinevaid sooduspakkumisi ja kampaaniaid, mis võivad aidata kasutajatel säästa raha igapäevaste ostude ja teenuste pealt.
Kuidas lahendada probleeme DANA rakenduse kasutamisel?
Kui teil tekib probleeme DANA rakenduse kasutamisel, pakub rakendus 24/7 klienditoe teenust. Võite võtta ühendust tugimeeskonnaga otse rakenduse kaudu, saata e-kirja või külastada DANA veebisaiti, kus leiate sageli küsitavate küsimuste sektsiooni ja juhendeid, mis võivad aidata probleemi lahendamisel.


